
Ein eigenes Haus in Deutschland zu kaufen, ohne zuvor ein größeres Vermögen anzusparen, ist unter bestimmten Voraussetzungen möglich. Wer Haus kaufen ohne Eigenkapital richtig machen möchte, muss vor allem die Finanzierung, die Kaufnebenkosten und die langfristige Belastung realistisch planen. Banken prüfen nicht nur das Einkommen, sondern auch die berufliche Stabilität, bestehende Verpflichtungen und den Wert der Immobilie. Dieser Ratgeber erklärt, welche Finanzierungsmodelle 2026 infrage kommen, welche Kosten entstehen und wie sich typische Fehler vermeiden lassen. Die Redaktion von Imowell.de informiert Sie ausführlich zu diesem Thema.
1. Haus kaufen ohne Eigenkapital: Ist das 2026 möglich?
Ja, eine Immobilienfinanzierung ohne eigenes Kapital ist in Deutschland grundsätzlich möglich. Banken sind jedoch nicht verpflichtet, einen solchen Kredit anzubieten. Ob eine Zusage realistisch ist, hängt vom Einzelfall ab.
Bei einer sogenannten Vollfinanzierung finanziert die Bank den gesamten Kaufpreis der Immobilie. Bei einer 110-Prozent-Finanzierung kommen auch die Kaufnebenkosten ganz oder teilweise zum Kredit hinzu. Die zweite Variante ist anspruchsvoller, weil der Darlehensbetrag den Immobilienwert übersteigen kann.
Gute Voraussetzungen sind beispielsweise:
- ein dauerhaftes, ausreichend hohes Nettoeinkommen;
- ein unbefristetes Arbeitsverhältnis oder eine vergleichbar stabile Einkommenssituation;
- eine gute SCHUFA-Auskunft und wenige bestehende Kredite;
- eine Immobilie mit nachvollziehbarem Marktwert und ohne unverhältnismäßigen Sanierungsbedarf;
- genügend finanzieller Spielraum für Reparaturen und unerwartete Ausgaben.
Eine Finanzierung ohne Eigenkapital bedeutet nicht, dass der Hauskauf ohne eigene finanzielle Verantwortung möglich ist.
Je höher der Finanzierungsanteil, desto genauer kalkuliert die Bank das Ausfallrisiko. Das kann zu höheren Zinsen, strengeren Anforderungen oder einer Ablehnung führen. Ein regelmäßiges Einkommen allein garantiert daher keine Kreditzusage.
2. Welche Kosten entstehen beim Hauskauf ohne Eigenkapital?
Die größte Herausforderung sind häufig nicht die monatlichen Kreditraten, sondern die zusätzlichen Ausgaben rund um den Kauf. Zu den Haus kaufen ohne Eigenkapital Kosten gehören die Grunderwerbsteuer, Notar- und Grundbuchkosten sowie gegebenenfalls die Maklerprovision.
Die tatsächliche Höhe hängt unter anderem vom Bundesland, dem Kaufpreis und der vertraglichen Vereinbarung mit dem Makler ab. Als grobe Orientierung können die Kaufnebenkosten insgesamt etwa 10 bis 15 Prozent des Kaufpreises erreichen. Das ist keine feste Pauschale für jeden Immobilienkauf.
| Kostenart | Orientierung für die Planung |
|---|---|
| Grunderwerbsteuer | Je nach Bundesland 3,5 bis 6,5 % des Kaufpreises |
| Notar und Grundbuch | Häufig insgesamt rund 1,5 bis 2 % |
| Maklerprovision | Abhängig von Vereinbarung und Verkaufsfall |
| Umzug und Einrichtung | Individuell nach Entfernung und Umfang |
| Reparaturen und Modernisierung | Abhängig vom Zustand des Hauses |
Ein Beispiel verdeutlicht die Größenordnung: Bei einem Kaufpreis von 300.000 Euro entsprechen Nebenkosten von 10 bis 15 Prozent etwa 30.000 bis 45.000 Euro. Dieser Betrag kommt zum Kaufpreis hinzu, sofern die jeweiligen Kosten nicht anderweitig finanziert werden.
Wer kein Eigenkapital besitzt, sollte deshalb zuerst klären, ob die Bank auch die Nebenkosten finanziert oder ob dafür eigene Mittel erforderlich sind.
Zusätzlich müssen laufende Ausgaben wie Heizung, Strom, Versicherungen, Grundsteuer und Instandhaltung in die Haushaltsrechnung einfließen. Informationen zur staatlichen Förderung bietet das Bundesministerium für Wohnen, Stadtentwicklung und Bauwesen.
3. Welche Finanzierungsmöglichkeiten gibt es in Deutschland?
Für den Hauskauf ohne Eigenkapital in Deutschland kommen unterschiedliche Finanzierungsmodelle infrage. Entscheidend ist, welches Risiko die Bank übernimmt und wie viel Geld nach dem Kauf für den laufenden Haushalt übrig bleibt.
Vollfinanzierung und 110-Prozent-Finanzierung
Bei einer Vollfinanzierung deckt das Darlehen den Kaufpreis ab. Bei einer 110-Prozent-Finanzierung werden zusätzlich Kaufnebenkosten berücksichtigt, sofern der Kreditgeber dieses Modell anbietet.
Eine höhere Darlehenssumme führt zu einer größeren Zinsbelastung. Gleichzeitig fehlt bei einem Verkauf unter Zeitdruck möglicherweise der finanzielle Puffer, um den Kredit vollständig abzulösen.
Staatliche Förderkredite
Das KfW-Wohneigentumsprogramm 124 unterstützt den Kauf oder Bau einer selbst genutzten Wohnimmobilie mit einem Kredit von bis zu 100.000 Euro. Laut KfW können dabei auch bestimmte Kaufnebenkosten berücksichtigt werden.
Der Förderkredit ersetzt nicht automatisch die vollständige Immobilienfinanzierung. Die individuellen Voraussetzungen, die aktuellen Konditionen und die Kombinierbarkeit mit anderen Darlehen müssen vorab geklärt werden. Der Antrag läuft über einen Finanzierungspartner und muss grundsätzlich vor Unterzeichnung des Kaufvertrags gestellt werden.
Finanzierung mit zusätzlicher Sicherheit
In manchen Fällen verbessert eine zusätzliche Sicherheit die Chancen auf eine Kreditzusage. Dazu können weitere werthaltige Sicherheiten oder eine geeignete Bürgschaft gehören, sofern die Bank diese akzeptiert.
Eine Bürgschaft ist allerdings kein kostenloser Ersatz für Eigenkapital. Kann der Kreditnehmer seine Verpflichtungen nicht erfüllen, kann auch die bürgende Person finanziell belastet werden.
Eine tragfähige Finanzierung richtet sich nicht allein nach dem maximal möglichen Kreditbetrag, sondern nach der dauerhaft bezahlbaren Monatsrate.
4. Haus kaufen ohne Eigenkapital: Checkliste vor dem Banktermin
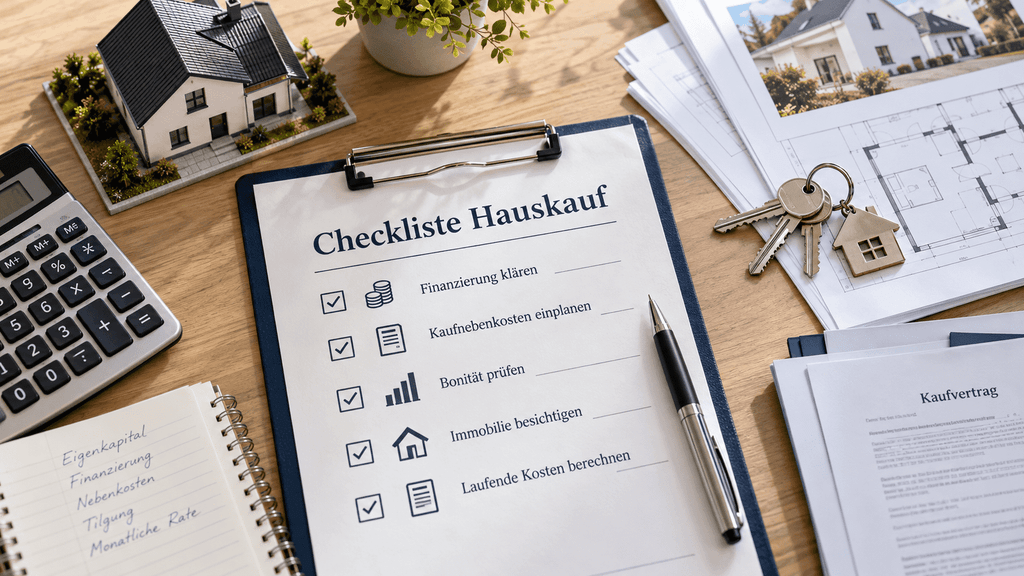
Die Haus kaufen ohne Eigenkapital Checkliste hilft, die wichtigsten Unterlagen und Zahlen vor dem Finanzierungsgespräch zusammenzustellen. Je vollständiger die Angaben sind, desto besser lässt sich beurteilen, welcher Kaufpreis zum Haushalt passt.
- Einkommensnachweise und aktuelle Gehaltsabrechnungen zusammenstellen.
- Bestehende Kredite, Unterhaltszahlungen und regelmäßige Ausgaben auflisten.
- SCHUFA-Auskunft und weitere von der Bank verlangte Unterlagen vorbereiten.
- Kaufpreis, Grunderwerbsteuer, Notar, Grundbuch und Maklerkosten berechnen.
- Zustand, Energieverbrauch und möglichen Sanierungsbedarf der Immobilie prüfen.
- Monatliche Kreditrate einschließlich laufender Hauskosten kalkulieren.
- Rücklagen für Reparaturen, Umzug und unvorhergesehene Ausgaben einplanen.
- Finanzierungsangebote mehrerer Banken vergleichen.
- Fördermöglichkeiten und deren Antragsfristen vor der Vertragsunterzeichnung prüfen.
Bei älteren Häusern gehört auch die energetische Bewertung zur Vorbereitung. Die Bundesregierung hat das frühere Gebäudeenergiegesetz 2026 durch das Gebäudemodernisierungsgesetz ersetzt; die wesentlichen Neuregelungen gelten seit dem 29. Juli 2026. Aktuelle Informationen stehen in der Mitteilung der Bundesregierung zum Gebäudemodernisierungsgesetz.
Für die laufenden Kosten nach dem Einzug bieten die Imowell-Ratgeber zu Heizkosten in Deutschland und zum Umzug innerhalb Deutschlands weitere praktische Orientierung.
5. Welche Fehler sollte man vermeiden?
Die häufigsten Haus kaufen ohne Eigenkapital Fehler entstehen, wenn der mögliche Kreditbetrag mit der tatsächlichen finanziellen Belastbarkeit verwechselt wird.
- Nur die Kreditrate berechnen. Energie, Versicherungen, Grundsteuer, Instandhaltung und andere laufende Kosten müssen zusätzlich berücksichtigt werden.
- Nebenkosten unterschätzen. Wer die Grunderwerbsteuer oder Maklerkosten nicht einplant, riskiert eine Finanzierungslücke unmittelbar vor dem Kauf.
- Den Immobilienzustand nicht ausreichend prüfen. Feuchtigkeit, ein sanierungsbedürftiges Dach oder eine alte Heizungsanlage können zusätzliche Ausgaben verursachen.
- Das erstbeste Kreditangebot akzeptieren. Zinssatz, anfängliche Tilgung, Zinsbindung und Möglichkeiten für Sondertilgungen sollten gemeinsam verglichen werden.
- Keine finanziellen Reserven vorsehen. Ohne Rücklagen kann bereits eine größere Reparatur zum Problem werden.
Ein Haus ist erst dann bezahlbar, wenn neben der Kreditrate auch unerwartete Ausgaben aus dem verfügbaren Einkommen getragen werden können.
Vor der Unterschrift sollte außerdem geprüft werden, ob die Finanzierung verbindlich zugesagt ist und welche Bedingungen noch erfüllt werden müssen. Ein Immobilienkaufvertrag lässt sich nicht ohne Weiteres allein deshalb rückgängig machen, weil die Finanzierung später scheitert.
6. Häufige Fragen zum Hauskauf ohne Eigenkapital
Kann man ein Haus ohne Ersparnisse kaufen?
Ja, wenn eine Bank die Finanzierung bewilligt und die persönliche Bonität sowie die Immobilie überzeugen. Eine Zusage ist jedoch nicht garantiert.
Wie viel Einkommen braucht man für eine Vollfinanzierung?
Es gibt keine einheitliche bundesweite Einkommensgrenze. Maßgeblich sind unter anderem Kaufpreis, Kreditrate, Haushaltsgröße, laufende Verpflichtungen und die Bewertung der Immobilie durch die Bank.
Sind die Kaufnebenkosten mitfinanzierbar?
Manche Kreditgeber finanzieren sie ganz oder teilweise. Diese Finanzierung ist häufig schwieriger zu erhalten und kann teurer sein als ein Darlehen, bei dem die Nebenkosten aus eigenen Mitteln bezahlt werden.
Welche Rolle spielt die SCHUFA?
Die SCHUFA-Auskunft ist ein wichtiger Bestandteil der Bonitätsprüfung vieler Banken. Auch Einkommen, Beschäftigung, vorhandene Verbindlichkeiten und weitere Risikofaktoren fließen in die Kreditentscheidung ein.
Ist ein KfW-Kredit auch ohne Eigenkapital möglich?
Ein KfW-Förderkredit kann Teil der Gesamtfinanzierung sein. Ob er ohne eigene Mittel ausreicht oder mit einem weiteren Bankdarlehen kombiniert werden muss, hängt vom Kaufpreis, den Förderbedingungen und der Finanzierung ab.
Erst rechnen, dann kaufen
Wer Haus kaufen ohne Eigenkapital richtig machen möchte, sollte vor der Immobiliensuche ein realistisches Budget erstellen, die Kaufnebenkosten vollständig erfassen und mehrere Finanzierungsangebote vergleichen. Förderkredite können helfen, ersetzen aber weder eine tragfähige Haushaltsrechnung noch die Prüfung des Hauses. Der nächste Schritt ist ein Finanzierungsgespräch mit vollständigen Einkommens- und Ausgabenunterlagen, bevor ein Kaufvertrag unterschrieben wird.
Lesen Sie auch: Wann lohnt sich Küche in Mietwohnung planen: Entscheidungshilfe für 2026