

Für die Leser von Imowell.de ist Gebäudeversicherung in Deutschland kein formales Thema, sondern eine Frage der finanziellen Sicherheit: Ein Brand, ein Rohrbruch oder ein schwerer Sturm kann aus einer Immobilie schnell ein Kostenrisiko in sechsstelliger Höhe machen. In Deutschland stehen Eigentümer von Häusern und Wohnungen zudem häufig vor Anforderungen von Banken, wenn eine Immobilie über ein Darlehen finanziert wird. Wichtig ist: Diese Versicherung schützt nicht Möbel, Elektrogeräte oder persönliche Gegenstände, sondern das Gebäude selbst – also Dach, Wände, Fundament, Leitungen und fest verbaute Bestandteile. Gesetzlich ist sie nicht in jedem Fall verpflichtend, praktisch kann der Verzicht für Eigentümer jedoch teuer werden.
Was ist eine Gebäudeversicherung in Deutschland?
Eine Gebäudeversicherung schützt die Immobilie als Bauwerk. In der deutschen Praxis wird häufig der Begriff Wohngebäudeversicherung verwendet, wenn es um Wohnhäuser geht. Versichert sind in der Regel feste Gebäudebestandteile wie Wände, Dach, Fundament, Decken, Treppen, fest installierte Leitungen, Heizungsanlagen und bestimmte eingebaute Elemente.
Nicht versichert sind dagegen normalerweise Möbel, Kleidung, Fernseher, Computer oder andere bewegliche Dinge im Haus. Dafür ist die Hausratversicherung zuständig. Genau hier entsteht oft ein Missverständnis: Viele Eigentümer glauben, mit einer Hausratversicherung sei auch das Gebäude geschützt. Das stimmt nicht.
Eine Gebäudeversicherung schützt nicht „alles im Haus“, sondern das Haus selbst.
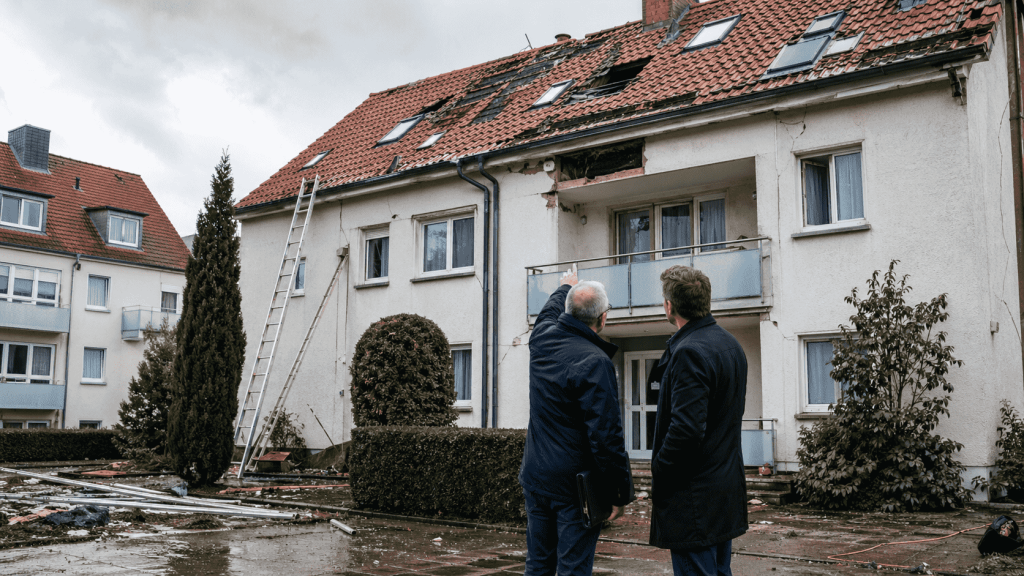
Ob auch Garage, Carport, Terrasse, Photovoltaikanlage, Anbau oder Gartenhaus mitversichert sind, hängt vom Vertrag ab. Deshalb sollte der Vertrag nicht nur nach dem Preis, sondern auch nach den versicherten Gebäudeteilen geprüft werden. Entscheidend ist nicht die Überschrift des Tarifs, sondern die konkrete Leistungsbeschreibung.
Wer braucht wirklich eine Gebäudeversicherung?
Eine Wohngebäudeversicherung ist vor allem für Menschen relevant, die Eigentum besitzen. Wer nur zur Miete wohnt, muss das Gebäude in der Regel nicht selbst versichern. Wer aber ein Haus, eine Wohnung oder ein vermietetes Objekt besitzt, trägt das finanzielle Risiko für Schäden an der Bausubstanz.
Besonders wichtig ist die Versicherung für:
- Eigentümer von Einfamilienhäusern;
- Eigentümer von Doppelhaushälften oder Reihenhäusern;
- Vermieter;
- Käufer einer Immobilie mit Finanzierung;
- Eigentümer älterer Häuser;
- Wohnungseigentümer in einer WEG;
- Eigentümer in Regionen mit Risiko für Starkregen, Überschwemmung, Sturm oder Hagel.
Für Hausbesitzer ist die Logik einfach: Wenn das Dach beschädigt wird, ein Feuer ausbricht oder Wasser aus einer Leitung austritt, muss der Eigentümer den Schaden tragen. Bei Vermietern kommt ein weiteres Risiko hinzu: Ein schwer beschädigtes Gebäude kann auch Mietausfälle verursachen. Wer eine Immobilie mit Kredit finanziert, hat zusätzlich das Problem, dass die Darlehensverpflichtung weiterläuft, auch wenn das Haus stark beschädigt wurde.
Wohnungseigentümer sollten prüfen, ob die Eigentümergemeinschaft bereits eine gemeinsame Gebäudeversicherung abgeschlossen hat. Das ist in Mehrfamilienhäusern üblich. Trotzdem sollte jeder Eigentümer wissen, welche Risiken gedeckt sind, wie hoch die Versicherungssumme ist und ob Elementarschäden eingeschlossen wurden.
Wann wird die Gebäudeversicherung praktisch verpflichtend?
Die Gebäudeversicherung ist in Deutschland nicht automatisch für jeden Eigentümer gesetzlich vorgeschrieben. Das muss klar gesagt werden. Es gibt keine allgemeine Regel, nach der jeder private Hauseigentümer zwingend eine solche Police haben muss.
In der Praxis sieht es jedoch oft anders aus. Wer eine Immobilie mit einem Bankdarlehen kauft, wird häufig mit der Forderung nach einer Gebäudeversicherung konfrontiert. Der Grund ist einfach: Die Immobilie dient der Bank als Sicherheit. Wird sie durch Brand, Sturm oder Leitungswasser schwer beschädigt, sinkt der Wert dieser Sicherheit.
„Für die Bank ist die Gebäudeversicherung keine Komfortfrage, sondern Schutz der Kreditsicherheit.“
Typischer Ablauf bei einer Immobilienfinanzierung:
- Der Käufer beantragt ein Immobiliendarlehen.
- Die Bank bewertet das Objekt als Sicherheit.
- Vor oder während der Auszahlung kann ein Versicherungsnachweis verlangt werden.
- Bei einem Versicherungswechsel kann eine Mitteilung an die Bank erforderlich sein.
- Bei schweren Schäden möchte der Kreditgeber sicherstellen, dass der Wiederaufbau finanziell möglich bleibt.
Formal ist die Versicherung also nicht immer gesetzlich verpflichtend. Faktisch kann sie bei einer Finanzierung aber zur Voraussetzung werden.
Was deckt eine Gebäudeversicherung normalerweise ab?
Eine klassische Gebäudeversicherung schützt vor großen Schäden an der Immobilie. Der genaue Umfang hängt vom Tarif ab, doch bestimmte Risiken gehören häufig zur Grunddeckung.
Typische versicherte Risiken sind:
- Brand;
- Blitzschlag;
- Explosion;
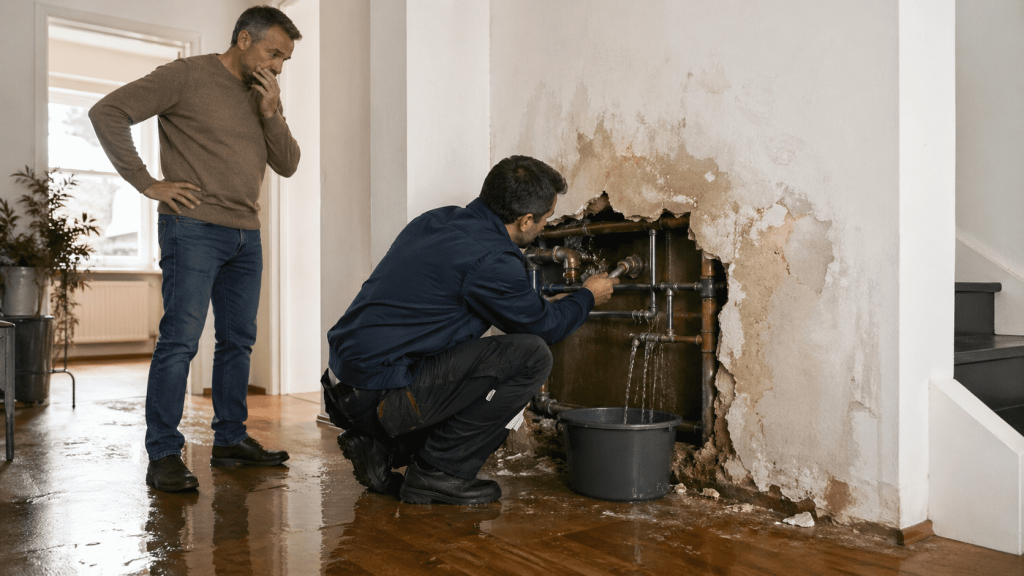
- Leitungswasser;
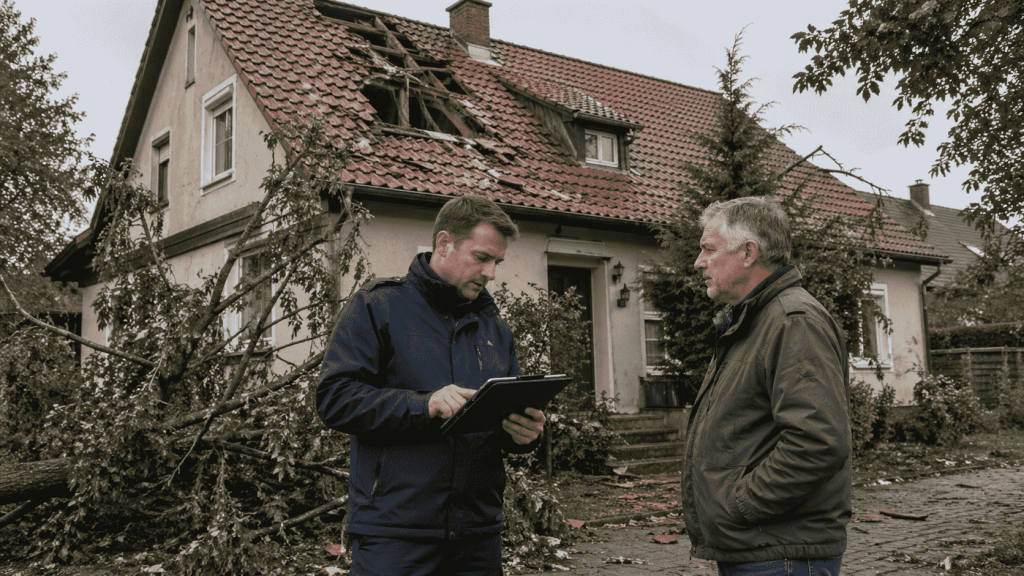
- Sturm;
- Hagel;
- Schäden am Dach;
- Schäden an Rohren;
- bestimmte fest verbaute Gebäudeelemente.
| Risiko | Wird es normalerweise gedeckt? | Worauf sollte man achten? |
|---|---|---|
| Brand | Ja | Wiederherstellungskosten prüfen |
| Leitungswasser | Ja | Ausschlüsse bei alten Leitungen beachten |
| Überschwemmung | Nicht immer | Zusatzbaustein Elementarschäden nötig |
| Sturm | Ja | Oft erst ab bestimmter Windstärke |
| Hagel | Ja | Dach, Fassade und Fenster prüfen |
| Rohrschäden | Häufig ja | Wartungspflichten und Alter der Rohre beachten |
Wichtig ist die Unterscheidung zwischen Leitungswasser und Wasser von außen. Ein geplatztes Rohr im Haus ist ein anderer Fall als ein vollgelaufener Keller nach Starkregen. Der erste Schaden kann in der Grunddeckung enthalten sein, der zweite braucht häufig eine zusätzliche Absicherung.
Der teuerste Fehler ist, erst nach dem Schaden zu merken, dass der wichtigste Risikobaustein fehlt.
Was deckt die Standardversicherung nicht ab?
Eine Standardpolice deckt nicht automatisch alle Naturgefahren. Besonders kritisch sind Schäden durch Überschwemmung, Starkregen, Erdrutsch, Erdbeben, Rückstau oder aufsteigendes Grundwasser. Genau hier kommt die Elementarschadenversicherung ins Spiel.
Dieser Zusatzbaustein erweitert die Gebäudeversicherung um bestimmte Naturgefahren. Er ist besonders wichtig für Eigentümer in Regionen, in denen Starkregen, Hochwasser oder Hanglagen ein realistisches Risiko darstellen. Nach den schweren Hochwasserereignissen der vergangenen Jahre wird dieser Baustein in Deutschland deutlich ernster genommen.
Häufig nicht automatisch versichert sind:
- Überschwemmungen;
- Starkregen;
- Erdrutsche;
- Erdbeben;
- Rückstau;
- aufsteigendes Grundwasser;
- Schneelast;
- allmählicher Verschleiß;
- Schäden durch mangelnde Wartung;
- Möbel und persönliche Gegenstände.
Die Rolle der Elementarschadenversicherung ist deshalb zentral. Sie entscheidet oft darüber, ob ein Eigentümer nach einem Naturereignis finanziell abgesichert ist oder den Schaden selbst tragen muss. Eine günstige Gebäudeversicherung ohne diesen Baustein kann im Ernstfall eine gefährliche Lücke lassen.
Gebäudeversicherung oder Hausratversicherung: der Unterschied
Der Unterschied zwischen Gebäudeversicherung und Hausratversicherung ist grundlegend. Die eine schützt das Bauwerk. Die andere schützt bewegliche Gegenstände im Haushalt. Eine Haftpflichtversicherung wiederum greift, wenn Dritten ein Schaden entsteht.
| Versicherungsart | Was wird geschützt? | Für wen ist sie wichtig? |
|---|---|---|
| Gebäudeversicherung | Das Gebäude selbst | Immobilieneigentümer |
| Hausratversicherung | Möbel, Technik, persönliche Dinge | Eigentümer und Mieter |
| Haftpflichtversicherung | Schäden gegenüber Dritten | Fast alle Privatpersonen |
Ein einfaches Beispiel: Ein Sturm beschädigt das Dach. Das ist ein Fall für die Gebäudeversicherung. Durch das beschädigte Dach dringt Wasser ein und zerstört Sofa, Fernseher und Kleidung. Das betrifft die Hausratversicherung. Wenn ein loser Dachziegel auf das Auto des Nachbarn fällt, kann zusätzlich die Haftpflichtfrage entstehen.
Deshalb reicht es nicht, irgendeine Versicherung zu haben. Eigentümer brauchen ein klares System: Gebäude, Hausrat und Haftung sind drei verschiedene Risikobereiche.
Was kostet eine Gebäudeversicherung in Deutschland?
Eine pauschale Preisangabe wäre unseriös. Die Kosten hängen stark vom einzelnen Gebäude, vom Standort und vom gewünschten Schutz ab. Zwei Häuser mit ähnlicher Wohnfläche können sehr unterschiedliche Beiträge haben, wenn Baujahr, Zustand, Dach, Leitungen oder Überschwemmungsrisiko verschieden sind.
Der Beitrag hängt unter anderem ab von:
- Baujahr;
- Wohnfläche;
- Gebäudetyp;
- Region;
- Zustand von Dach und Leitungen;
- Keller;
- Hochwasserrisiko;
- Versicherungssumme;
- Selbstbeteiligung;
- Zusatzschutz für Elementarschäden.
Bei älteren Häusern kann der Beitrag höher ausfallen, vor allem wenn Rohre, Dach oder Elektrik lange nicht modernisiert wurden. Auch ein Haus in einer Region mit erhöhtem Überschwemmungsrisiko kann teurer sein. Wer Elementarschäden einschließt, zahlt häufig mehr, bekommt dafür aber Schutz gegen einige der teuersten Schadensszenarien.
Ein billiger Tarif ist nur dann gut, wenn er nicht an den entscheidenden Risiken spart.
Besonders wichtig ist die Versicherungssumme. Sie sollte sich an den Wiederherstellungskosten orientieren, nicht nur am Kaufpreis oder Marktwert. Ein Haus kann am Markt relativ günstig sein, aber der Wiederaufbau nach einem Brand kann trotzdem sehr teuer werden.
Worauf sollte man vor Vertragsabschluss achten?
Vor dem Abschluss sollte nicht nur der Jahresbeitrag verglichen werden. Entscheidend ist, was im Schadenfall tatsächlich bezahlt wird. Ein guter Vertrag beantwortet nicht nur die Frage „Was kostet das?“, sondern vor allem: „Was passiert nach einem großen Schaden?“
Praktische Checkliste:
- Sind Naturgefahren eingeschlossen?
- Wie hoch ist die Versicherungssumme?
- Wird der vollständige Wiederaufbau abgedeckt?
- Welche Ausschlüsse gibt es?
- Wie hoch ist die Selbstbeteiligung?
- Wie wird ein altes Haus bewertet?
- Müssen Renovierungen gemeldet werden?
- Sind Photovoltaikanlagen eingeschlossen?
- Sind Garage, Anbau, Terrasse oder Carport versichert?
- Wie schnell erfolgt die Schadenregulierung?
Eigentümer sollten außerdem ihre Pflichten kennen. Versicherer können verlangen, dass das Gebäude in ordnungsgemäßem Zustand gehalten wird. Dazu können Frostschutz, Wartung von Leitungen oder die Meldung größerer Umbauten gehören. Wer eine Photovoltaikanlage installiert, einen Anbau errichtet oder das Dach erneuert, sollte prüfen, ob der Vertrag angepasst werden muss.
Typische Fehler von Immobilieneigentümern
Viele Probleme entstehen nicht, weil keine Versicherung vorhanden ist, sondern weil der Vertrag falsch gewählt wurde. Der Eigentümer glaubt, abgesichert zu sein, doch nach dem Schaden zeigt sich: Der relevante Baustein fehlt, die Versicherungssumme ist zu niedrig oder die Angaben zum Gebäude sind veraltet.
Häufige Fehler:
- Den billigsten Tarif ohne Prüfung der Bedingungen wählen.
- Keine Elementarschadenversicherung einschließen.
- Daten nach Sanierung oder Anbau nicht aktualisieren.
- Gebäudeversicherung mit Hausratversicherung verwechseln.
- Versicherungssumme zu niedrig ansetzen.
- Hochwasserrisiko der Adresse nicht prüfen.
- Alte Leitungen, neue Dächer oder Nutzungsänderungen nicht melden.
| Fehler | Mögliche Folge | Bessere Lösung |
|---|---|---|
| Nur der billigste Tarif zählt | Wichtige Risiken fehlen | Leistungen statt nur Beitrag vergleichen |
| Kein Elementarschutz | Starkregen oder Hochwasser nicht gedeckt | Elementarschäden prüfen |
| Veraltete Gebäudedaten | Streit im Schadenfall | Änderungen melden |
| Zu niedrige Summe | Auszahlung reicht nicht | Wiederaufbaukosten prüfen |
| Verwechslung mit Hausrat | Gebäude oder Sachen bleiben ungeschützt | Policen klar trennen |
Besonders wichtig ist die Prüfung beim Immobilienkauf. Ein bestehender Vertrag kann unter Umständen auf den neuen Eigentümer übergehen. Das heißt aber nicht automatisch, dass die Bedingungen gut oder ausreichend sind. Neue Eigentümer sollten schnell prüfen, welcher Schutz besteht und ob ein Wechsel sinnvoll ist.
Wer braucht keine Gebäudeversicherung?
Mieter brauchen in der Regel keine Gebäudeversicherung. Sie besitzen das Gebäude nicht und müssen daher Dach, Fassade, Fundament oder Leitungen normalerweise nicht selbst versichern. Dafür ist der Eigentümer verantwortlich.
Für Mieter sind eher diese Versicherungen relevant:
- Hausratversicherung für Möbel, Technik und persönliche Dinge;
- private Haftpflichtversicherung für Schäden gegenüber Dritten;
- Prüfung der Nebenkostenabrechnung, falls Versicherungskosten umgelegt werden.
Bei Wohnungseigentümern in einer WEG ist die Lage anders. Oft gibt es eine gemeinsame Gebäudeversicherung für das gesamte Haus. Der einzelne Eigentümer muss dann normalerweise keine separate Police für das Gebäude abschließen, sollte aber die Bedingungen des Gemeinschaftsvertrags kennen. Wichtig sind insbesondere Versicherungssumme, Naturgefahren, Selbstbeteiligung und Zuständigkeit bei Schäden.
Auch bei Neubauten, Teileigentum oder Erbengemeinschaften sollte genau geprüft werden, ab wann der Eigentümer das Risiko trägt und welche Versicherung bereits besteht.
Wer sollte die Versicherung sofort prüfen?
Eine Immobilienversicherung in Deutschland ist für die meisten Hausbesitzer, Vermieter, Käufer und Kreditnehmer praktisch unverzichtbar. Auch wenn es keine allgemeine gesetzliche Pflicht für alle Eigentümer gibt, ist das finanzielle Risiko ohne Schutz erheblich. Brand, Leitungswasser, Sturm oder Hagel können Schäden verursachen, die private Rücklagen schnell übersteigen.
Besonders dringend prüfen sollten Eigentümer älterer Häuser, Vermieter, Käufer mit Finanzierung und Menschen in Regionen mit Starkregen- oder Hochwasserrisiko. Eine Basisversicherung reicht nicht immer aus. Entscheidend ist, ob Naturgefahren eingeschlossen sind und ob die Versicherungssumme den realistischen Wiederaufbaukosten entspricht.
Eine gute Gebäudeversicherung ist keine Nebensache im Ordner mit Immobilienunterlagen. Sie schützt oft den größten Vermögenswert, den ein privater Eigentümer besitzt.
Lesen Sie auch: Wärmepumpe im Altbau 2026: Wann sie sich lohnt